스타트업 투자유치를 위한 재무전략과 성과지표 관리
통장 잔고·월 고정비·런웨이. 투자자가 첫 10분에 확인하는 숫자부터 밸류에이션과 부결 사유까지, 2026년 10월 1일 ○○대학교 기술고도화 프로그램 강의 현장 기록입니다.
2026년 10월 1일, ○○대학교 기술고도화 프로그램에서 강의했습니다. 세션 제목은 「투자자는 숫자로 듣습니다」였습니다.
평소에는 100명, 200명 앞 연단에 섭니다. 이번은 소수였습니다. 과외 같은 자리는 오랜만이라 처음에 말씀드렸습니다. 중간에 궁금한 게 생기면 그냥 끊고 물어보시라고.
창업 강의 자리는 대체로 섞여 있습니다. 이미 매출이 나오는 팀과 아직 한 건도 못 판 팀이 같은 줄에 앉습니다. 소프트웨어, 소비재, 제조, 바이오가 한 방에 있습니다.
출발점이 다르면 봐야 할 숫자도 다릅니다. 소프트웨어는 반복매출과 이탈률을 먼저 보고, 소비재는 재구매율, 제조는 리드타임과 재고, 바이오는 임상 단계별 소요 자금을 먼저 봅니다. 같은 「매출」이라는 단어를 써도 안에 든 게 다릅니다.
이 강의가 왜 필요한가
앞 세션을 맡은 분이 저를 소개하면서 이런 말을 했습니다. 시중의 투자유치 강의는 대부분 사업계획서를 잘 쓰는 법이라고. 맞는 말입니다.
IR 자료를 어떻게 구성할지, 투자자를 어떻게 처음 만날지. 그런 강의는 많습니다. 그런데 그다음이 없습니다. 실제로 돈을 받고, 그 돈으로 몇 달을 버티고, 기업가치를 산정하고, 다음 라운드까지 가는 구간은 비어 있습니다.
제가 맡은 자리가 그 뒤입니다.
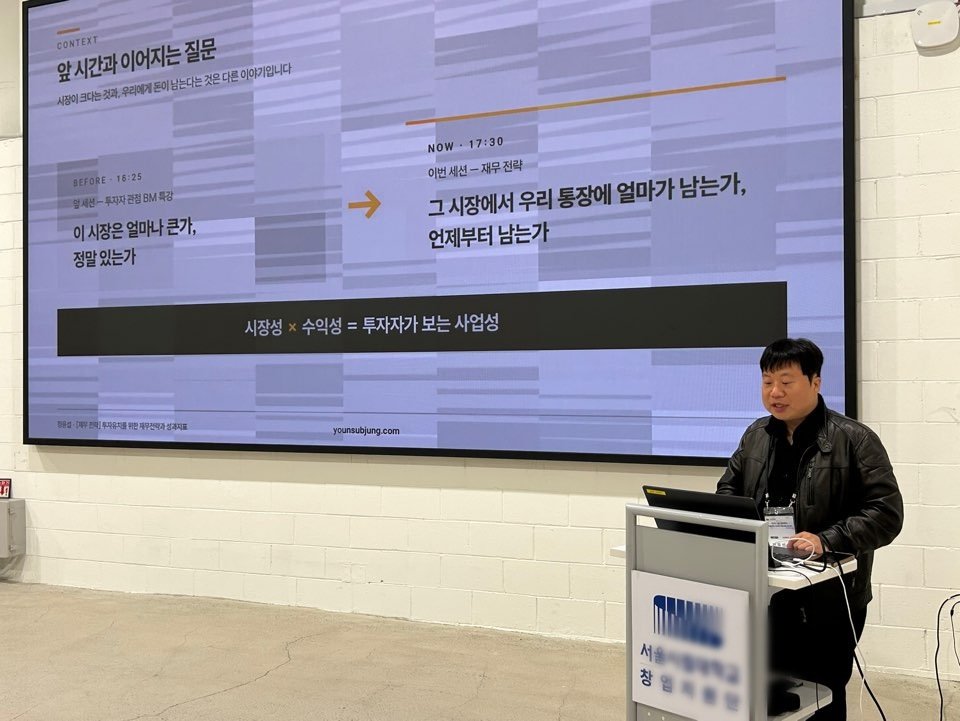
시장이 크다는 것과 우리에게 돈이 남는다는 것은 다른 이야기입니다. 앞 시간이 「이 시장은 얼마나 큰가」였다면 이 시간은 「그 시장에서 우리 통장에 얼마가 남는가, 언제부터 남는가」입니다.
창업자가 보는 것과 투자자가 보는 것
창업자는 대체로 이렇게 생각합니다. 우리 기술이 세상을 바꾼다. 잘 만들어 놓으면 사람들이 알아서 산다.
그래서 판매가도, 유통원가도, 연구개발에 들어가는 기간과 비용도 계산하지 않고 일단 지원금이나 대출로 기술부터 만듭니다. 그리고 만들고 나면 안 팔립니다.
제가 현장에서 본 바로는, 그렇게 시작한 팀의 상당수가 3년을 넘기지 못합니다. 지원사업이 끝나고 퇴실할 때 창고에 못 판 제품이 그대로 남아 있는 경우를 여러 번 봤습니다.
한 가지 더 있습니다. 5년 차에 매출 5억이 나는데도 여전히 혼자인 회사가 많습니다. 직원을 뽑고 업무를 나누고 그 비용까지 계산에 넣는 구조를 처음부터 짜지 않았기 때문입니다. 혼자 시작해서 혼자 끝나는 겁니다.
투자자는 전혀 다른 걸 봅니다. 내가 넣은 1억이, 10억이, 언제 얼마가 되어 돌아오는가. 이것만 보입니다. 그러면 결국 숫자밖에 볼 게 없습니다.
첫 10분에 확인하는 다섯 개
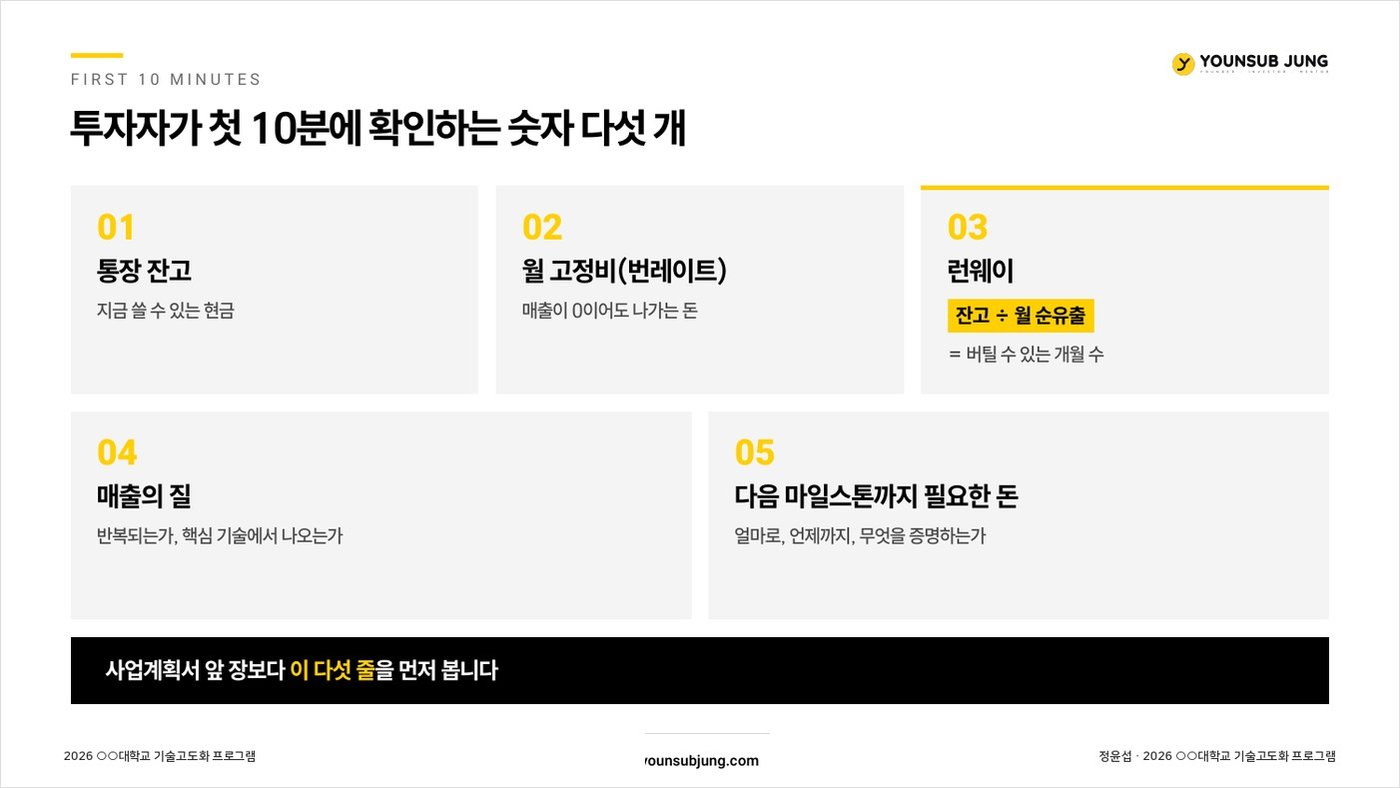
통장 잔고가 첫 번째입니다. 많은 대표님이 3개월 버틸 돈이 없는 상태에서 투자자를 찾아갑니다. 그런데 투자는 짧아도 3개월, 길면 12개월이 걸립니다. 바이오나 신약처럼 검증이 긴 분야는 더 걸립니다.
만나서 실사하고 심의하는 데 넉 달, 통장에 돈이 들어오기까지 여섯 달. 그 사이에 회사가 없어지면 미팅 자체가 성립하지 않습니다.
그래서 저는 런웨이를 먼저 말하라고 합니다. 「지금 몇 개월 남았습니다」라고 솔직하게 꺼내면 투자자 쪽에서 길을 찾아 줍니다. 보증이나 대출을 연결해 주기도 하고, 자기네보다 먼저 들어갈 투자사를 붙여 주기도 합니다. 컨버터블 노트나 세이프처럼 밸류를 나중에 정하고 돈을 먼저 넣는 방법도 있습니다.
숨기고 버티다가 투자받기 직전에 회사가 멈추는 게 제일 나쁩니다.
같은 1천만 원도 무게가 다릅니다
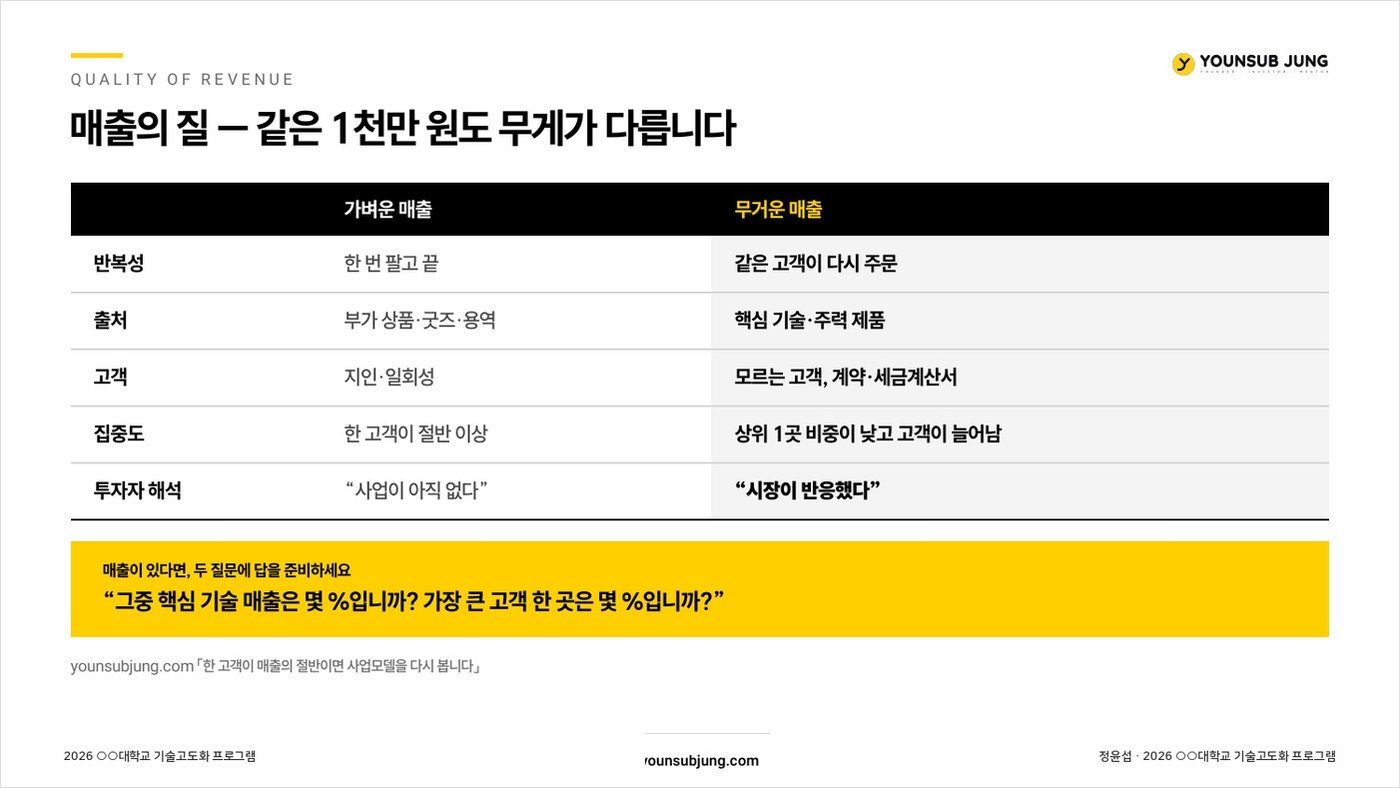
세차를 예로 들었습니다.
주유소 자동세차는 5천 원입니다. 손세차는 3만 원. 그런데 그 3만 원짜리 손님이 몇 번 오다가 디테일링을 맡기고, 랩핑을 맡기고, 유리막 코팅을 맡깁니다. 한 달에 3만 원 내던 사람이 어느 날 300만 원을 냅니다.
반복 매출은 고객이 쉽게 들어와 자주 쓰게 만드는 장치이고, 그중 일부가 큰돈을 쓰는 쪽으로 넘어갑니다. 한 번 팔고 끝나는 매출과는 무게가 다릅니다.
투자자가 묻는 것도 결국 그겁니다. 이 1억이 내년에도 들어오는 1억인가.
대표 인건비를 0원으로 두면
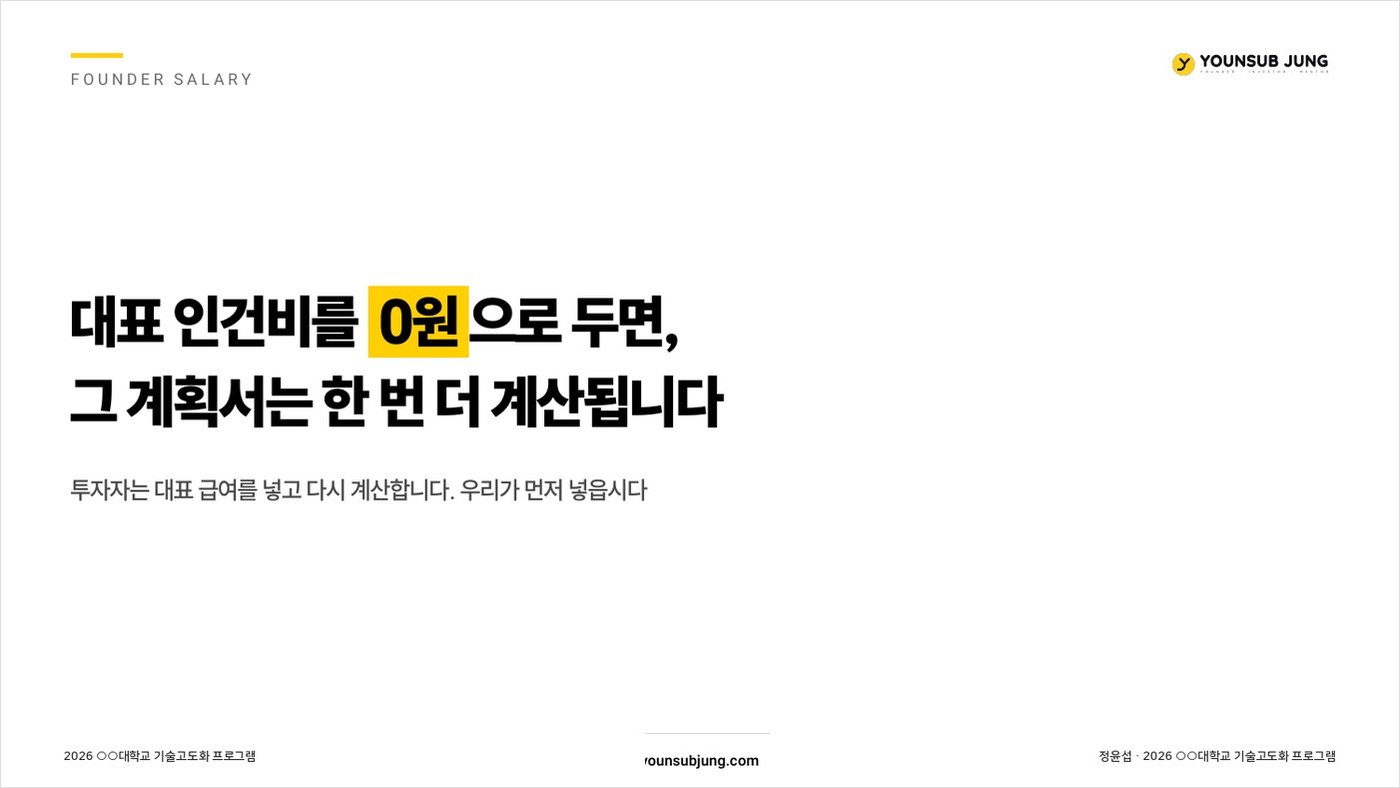
저도 창업하고 3년을 무보수 대표로 일했습니다. 회사에 돈이 없었고, 그만큼 더 쏟겠다는 뜻이기도 했습니다.
그런데 투자자를 만날 때는 다릅니다. 대표 인건비를 0원으로 두고 계산한 영업이익은 실제 영업이익이 아닙니다. 공동창업자가 있으면 그 사람 인건비까지 넣어서 번레이트를 다시 계산해야 합니다.
숨기라는 게 아닙니다. 「원래는 이만큼 받아야 하는데 지금 무보수라서 이 숫자가 나옵니다」라고 그대로 말하면 됩니다. 그 말을 하는 대표가 더 신뢰를 받습니다.
들어오는 돈을 구분하는 것도 같은 맥락입니다. 정부 지원금을 매출로 잡아 재무제표에 올린 경우를 여러 번 봤습니다. 지난 연도 재무제표는 되돌릴 수 없습니다. 지원금은 지원금으로, 매출은 주 업종의 매출로 잡아야 합니다.
고객 한 명의 가격
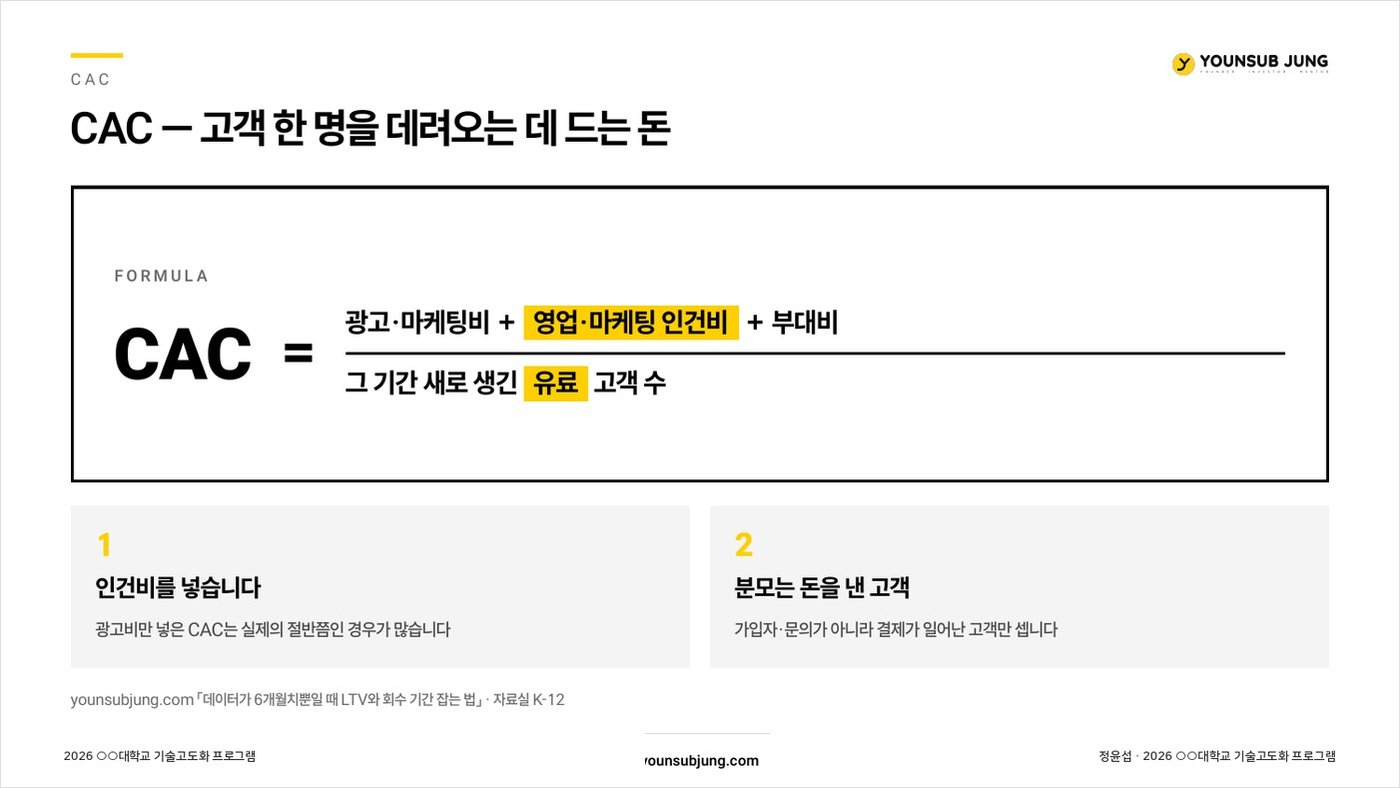
CAC는 고객 한 명을 데려오는 데 드는 돈입니다. 광고대행사에 물으면 인건비를 뺀 숫자가 나옵니다. 디자인 만들고 캠페인 세팅하고 껐다 켰다 한 시간은 안 들어갑니다. 창업자는 그렇게 계산하면 안 됩니다.
토스에 가입하면 3만 원을 줍니다. 증권사 계좌를 열면 주식 한 주를 줍니다. 광고로 한 명 데려오는 데 10만 원이 든다면, 5만 원어치를 직접 주고 데려오는 쪽이 싸기 때문입니다.
B2B와 공공은 또 다릅니다. 광고로는 오지 않습니다. 제안서를 쓰고 메일을 보내고 만나고, 대기업이라면 6개월에서 1년짜리 PoC를 거칩니다. 거기서 안 사주면 그동안 들어간 인력과 시간이 전부 손실입니다. B2B의 CAC는 돈이 아니라 시간입니다.
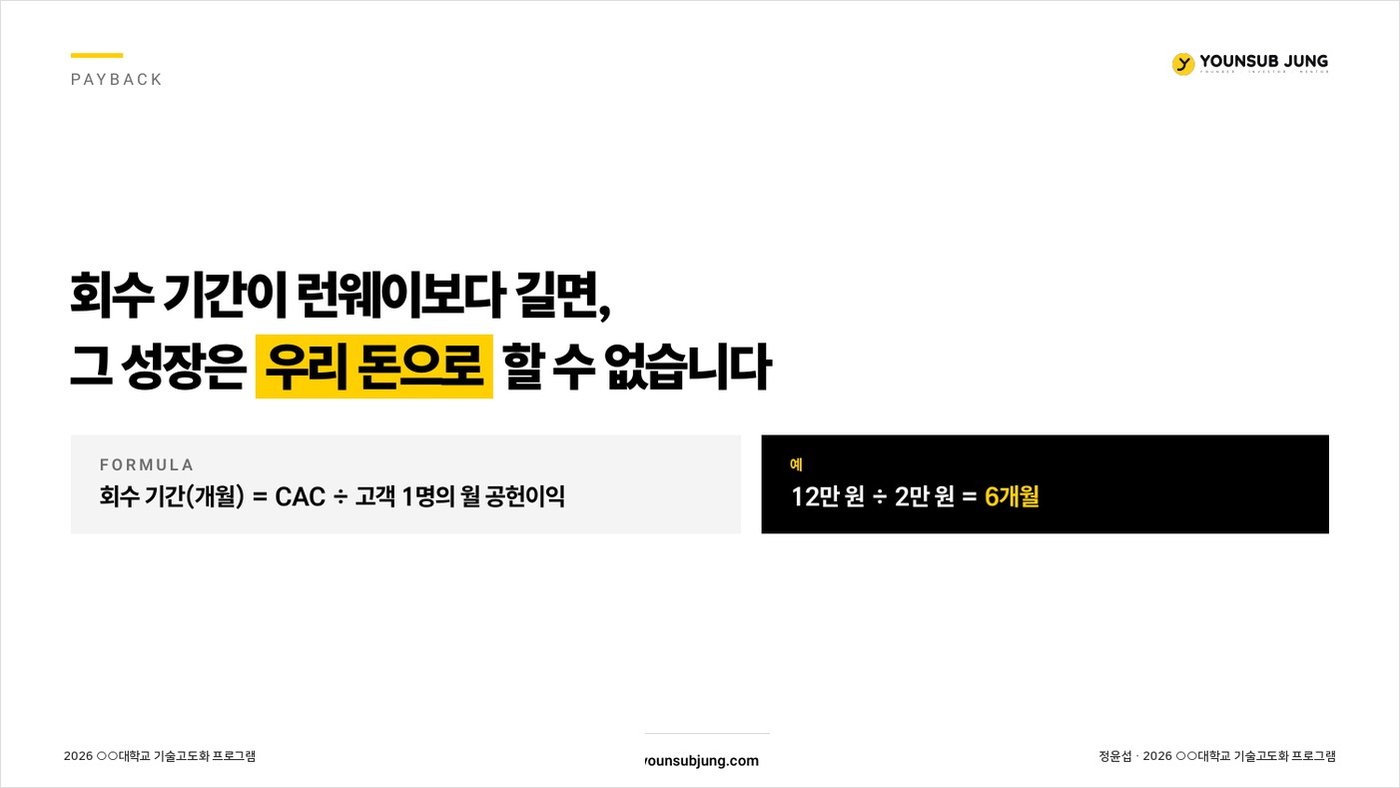
그래서 회수 기간을 봐야 합니다. 고객 한 명에게서 그 비용을 되찾는 데 걸리는 시간이 우리 런웨이보다 길면, 그 성장은 우리 돈으로 할 수 없습니다.
밸류에이션은 계산의 결과가 아닙니다
기업가치는 시가입니다. 투자자가 합당하다고 보면 투자하는 것이고, 창업자가 너무 싸다고 보면 안 받는 것입니다. 서로 맞는 지점이 그 회사의 값입니다.
다만 아무 숫자나 부를 수는 없으니 네 가지 방법으로 범위를 잡습니다. 값이 서로 다르게 나오는 게 정상입니다.
실무에서 가장 흔한 건 역산입니다. 얼마가 필요한지 정하고, 지분을 몇 퍼센트까지 줄 수 있는지 정하고, 거기서 거꾸로 밸류를 맞춥니다. 초기 투자사 중에는 아예 구간을 정해 놓고 들어오는 곳도 많습니다. 「우리는 5억 밸류에 5천만 원」처럼요.
부결되는 이유
밸류 갭. 사업을 오래 하고 자기 돈을 많이 넣은 대표일수록 「내가 넣은 돈이 얼만데」로 시작합니다. 심정은 이해하지만 그 숫자는 기업가치가 아닙니다.
런웨이. 3개월도 못 버티는 상태에서 6개월 뒤에 집행할 투자자를 만나는 건 서로 시간 낭비입니다.
거짓말. 통장을 열었더니 가족 명의로 급여가 나가고 있더라, 영업이익이 난다고 했는데 구조상 날 수 없는 모델이더라. 이런 건 그 업계에 소문이 납니다.
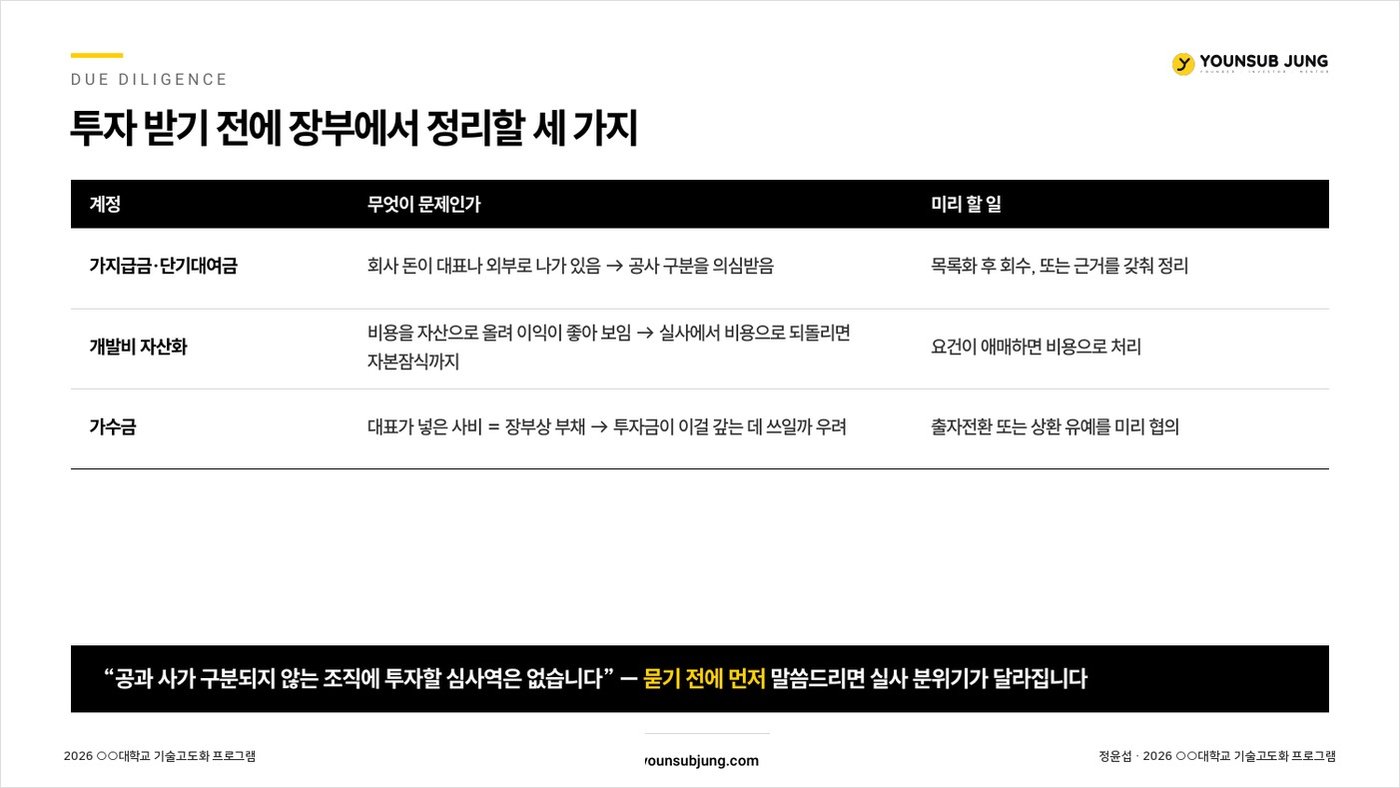
가지급금과 가수금도 미리 정리하는 편이 낫습니다. 사정이 있으면 먼저 말하면 됩니다. 나중에 실사에서 나오는 것보다 훨씬 낫습니다.
저도 잃어 봤습니다
저는 창업자이면서 투자도 하고 투자도 받아 봤습니다. 투자한 기업 중 두 곳은 코스닥에 올라갔고, 일곱 곳은 파산했습니다. 적지 않은 손실이었습니다.
그중 두 곳의 대표는 미리 연락을 주셨습니다. 이래서 이렇게 됐고 죄송하다고. 반대로 뉴스 기사로 파산을 알게 된 회사도 있었습니다.
안 됐을 때 문자 한 통, 전화 한 통을 남기는 것. 그게 다음을 만듭니다. 생각보다 많은 투자자가 「그랬구나, 힘들었겠다」로 받아 줍니다.
결국 한 장이면 됩니다
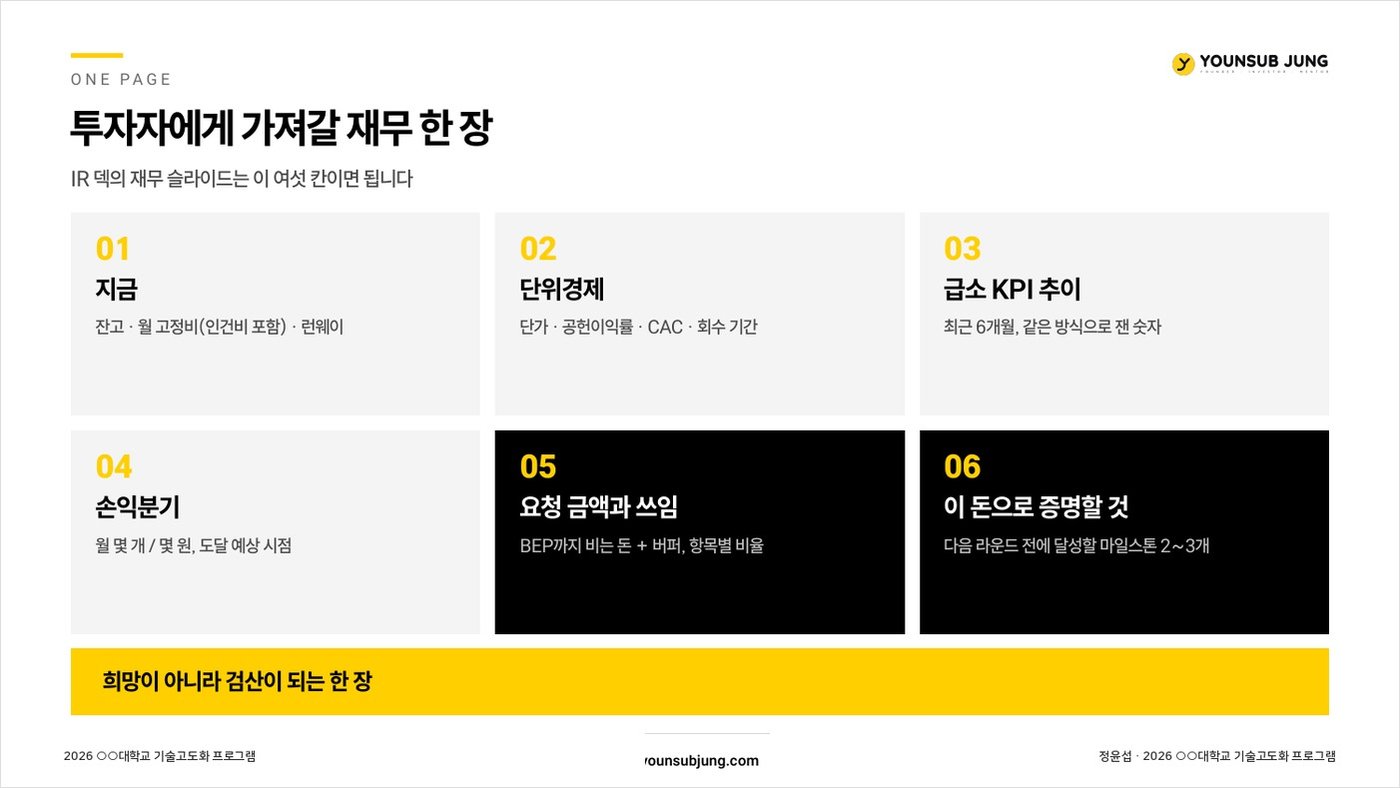
IR 덱의 재무 슬라이드는 여섯 칸이면 충분합니다. 통장 잔고, 월 고정비, 런웨이, 반복매출, CAC와 회수 기간, 그리고 다음 마일스톤.
강의를 마치고 멘토링에 들어가기 전에 숫자 세 개를 적어 오시라고 했습니다. 통장 잔고, 월 고정비, 그래서 런웨이가 몇 개월인지. 이 세 개만 정확하면 나머지는 그 자리에서 같이 계산할 수 있습니다.
손익분기점, 런웨이, 지분·밸류 계산기는 전부 younsubjung.com 자료실에 무료로 올려 두었습니다. 입력값은 서버로 보내지 않습니다.
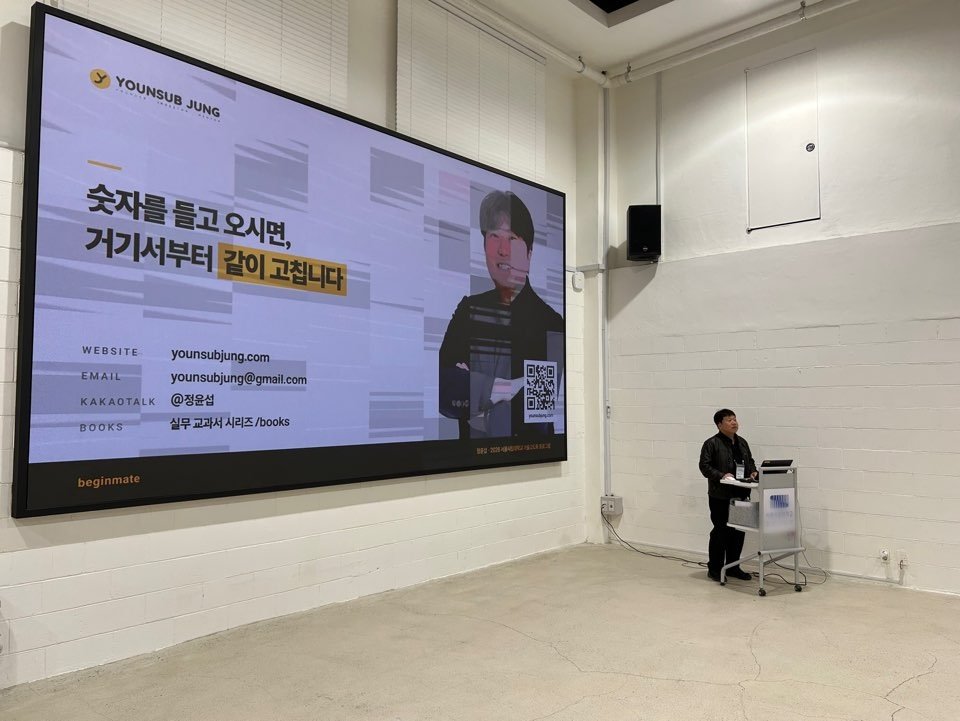
숫자를 들고 오시면, 거기서부터 같이 고칩니다.
2026년 10월 1일 강의 현장 기록입니다. 본문에 나오는 업종별 지표와 사례는 설명을 위한 예시이며, 특정 참석 기업의 내용이 아닙니다. 비율과 경향은 제 경험과 관찰에 따른 것으로 공식 통계가 아닙니다. 세무 대리나 법률 자문이 아닙니다.
자주 묻는 질문
투자유치에 보통 얼마나 걸립니까
짧아도 3개월, 길면 12개월입니다. 실사와 심의에 넉 달, 통장에 돈이 들어오기까지 여섯 달로 보시면 됩니다. 바이오처럼 검증이 긴 분야는 더 걸립니다.
런웨이가 3개월밖에 안 남았는데 투자자를 만나도 됩니까
만나야 합니다. 대신 런웨이를 먼저 말하십시오. 보증·대출 연결, 선행 투자사 소개, 컨버터블 노트나 세이프처럼 밸류를 나중에 정하는 방법이 있습니다.
대표 인건비를 0원으로 계산해도 됩니까
투자자에게 보여 주는 숫자라면 안 됩니다. 공동창업자 인건비까지 넣어 번레이트를 다시 계산하고, 지금 무보수라는 사실을 그대로 말하는 편이 신뢰를 받습니다.
기업가치는 어떻게 정합니까
네 가지 방법으로 범위를 잡지만 결국 시가입니다. 실무에서 가장 흔한 것은 필요 금액과 줄 수 있는 지분에서 거꾸로 맞추는 역산입니다.
지분 구조 자가점검으로 바로 해 보십시오
실사에서 반드시 확인하는 항목들입니다. 투자 이야기를 시작하기 전에 여덟 칸을 채워 두십시오.
받아 두실 것도 있습니다 — 투자유치 · IR 자료
이 글 인용하기
보고서나 발표자료에 옮겨 쓰셔도 됩니다. 출처만 같이 적어 주십시오.
정윤섭. 「스타트업 투자유치를 위한 재무전략과 성과지표 관리」. younsubjung.com, 2026.10.02. https://younsubjung.com/blog/finance-strategy-kpi
<a href="https://younsubjung.com/blog/finance-strategy-kpi">정윤섭, 「스타트업 투자유치를 위한 재무전략과 성과지표 관리」</a> (younsubjung.com, 2026.10.02)
이 주제로 강연 · 워크숍이 필요하시면
기관 목적과 대상에 맞춰 90분 특강부터 2일 집중과정까지 형식을 맞춰 드립니다. 보통 1일 이내에 회신드립니다.


